توانائی ذخیرہ کرنے کے لیے سڑک میں ایک کانٹا
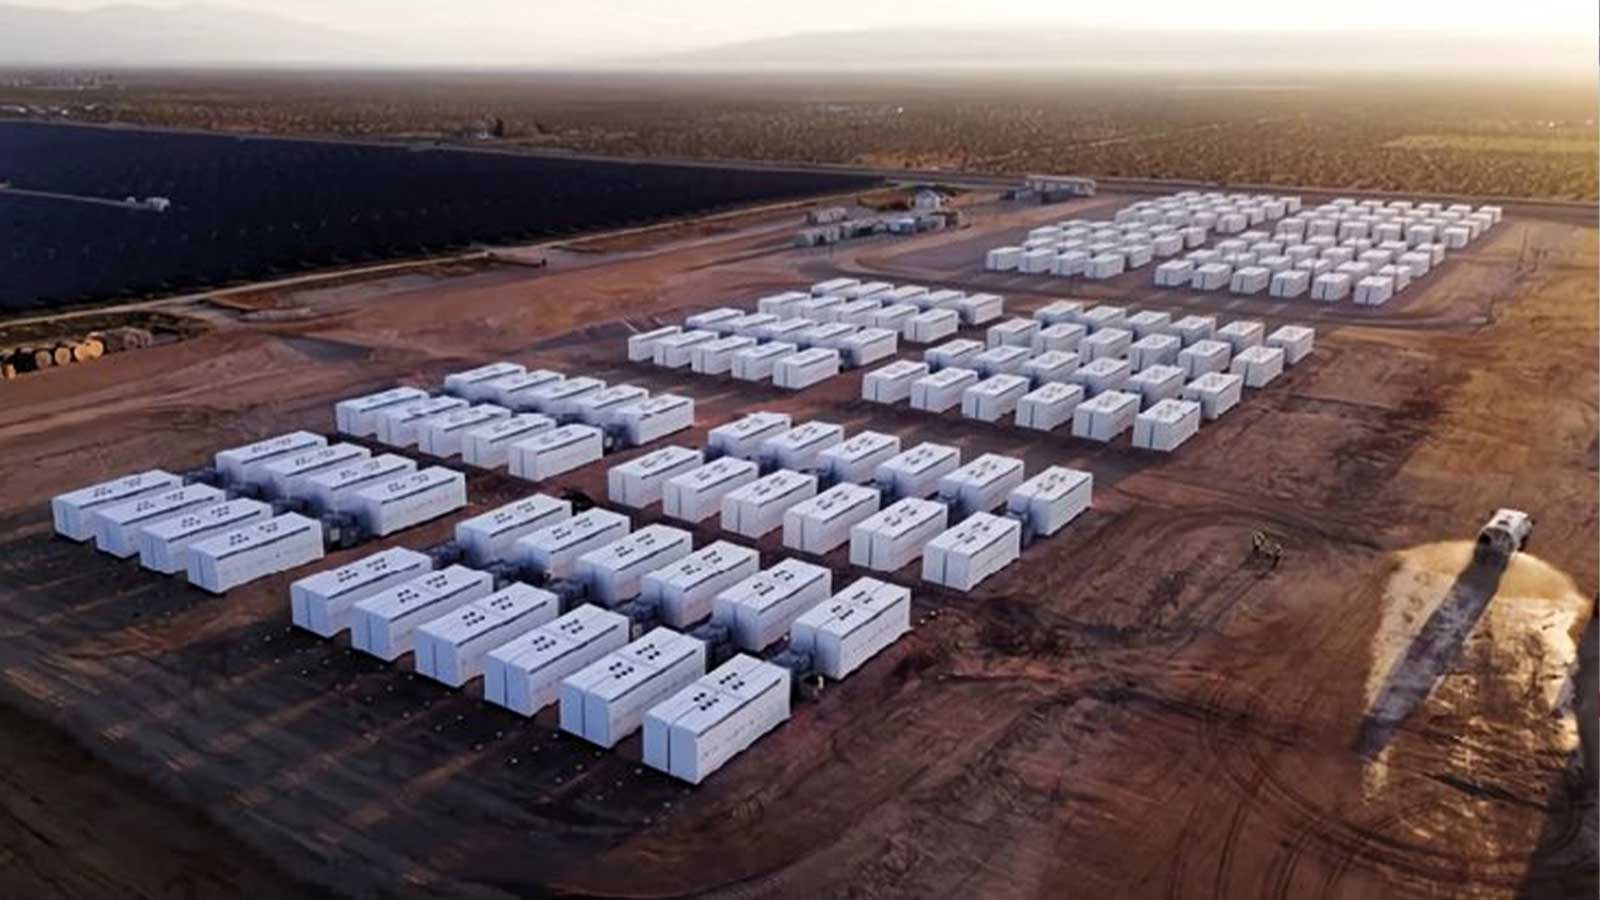
ہم توانائی کے ذخیرہ کرنے کے لیے ریکارڈ توڑ سالوں کے عادی ہوتے جا رہے ہیں، اور 2024 بھی اس سے مستثنیٰ نہیں تھا۔ مینوفیکچرر ٹیسلا نے 2023 سے 213 فیصد زیادہ، 31.4 GWh تعینات کیا، اور مارکیٹ انٹیلی جنس فراہم کرنے والے بلومبرگ نیو انرجی فنانس نے اپنی پیشن گوئی کو دو بار بڑھایا، سال کے اختتام پر 2030 تک تقریباً 2.4 TWh بیٹری توانائی ذخیرہ کرنے کی پیش گوئی کی گئی۔
مثبت فیڈ بیک لوپس اور ایکسپونیشنل نمو کی پیشین گوئی کرنا کافی مشکل ہے۔ انسانوں کو ایکسپونٹس پر کارروائی کرنے کے لیے اچھی طرح سے ترتیب نہیں دیا گیا ہے۔ 2019 میں، پمپڈ ہائیڈرو سٹوریج (PHS) نے عالمی توانائی ذخیرہ کرنے والی بجلی کی پیداوار کا 90% (گیگا واٹ میں ماپا) فراہم کیا، لیکن بیٹریاں 2025 میں اور اس سے متعلقہ توانائی ذخیرہ کرنے کی صلاحیت، گیگا واٹ گھنٹے میں، 2030 تک اس سے آگے نکلنے والی ہیں۔
بیٹریاں ایک ٹیکنالوجی ہیں، ایندھن نہیں، اور روایتی توانائی کے اثاثوں کے مقابلے میں شمسی آلات کے سیمی کنڈکٹرز کی طرح قیمت میں کمی "سیکھنے کی شرح" کی پیروی کرتی ہیں۔ RMI تھنک ٹینک کے محققین کے مطابق، حالیہ دہائیوں میں مارکیٹ کے سائز کے ہر دوگنا ہونے پر بیٹری سیل کی لاگت تقریباً 29 فیصد کم ہوئی ہے۔
"3xx Ah" لتیم فیرو فاسفیٹ (LFP) سیلز کی ایک نئی نسل - 305Ah, 306Ah, 314Ah, 320Ah - پیداوار میں داخل ہوئی ہے، جو 280Ah سیلز سے زیادہ توانائی کی کثافت اور کم یونٹ لاگت کی پیشکش کرتی ہے۔ اسی طرح کے پرزمیٹک فارم فیکٹر کی وجہ سے انہیں کم سے کم پروڈکشن لائن ری کنفیگریشن کی ضرورت تھی۔
توقع سے زیادہ سست الیکٹرک گاڑی (EV) کی طلب زیادہ سپلائی کا سبب بنی ہے، بیٹری کے خام مال کی قیمتوں کو مزید افسردہ کر رہی ہے اور قیمتوں میں شدید مسابقت کو جنم دیا ہے۔ 2024 میں، اوسط انرجی سٹوریج سسٹم (ESS) کی قیمتیں 40% گر کر $165/kWh پر آگئیں، جو کہ ریکارڈ میں سب سے زیادہ کمی ہے۔ چینی لاگت نمایاں طور پر کم ہے، کیونکہ 16 GWh پاور چائنا ٹینڈر میں ESS کی قیمتوں کی اوسط دیکھی گئیدسمبر 2024 میں $66.3/kWh.
طویل مدتی لیپ فروگنگ
گرتی ہوئی سیل کی قیمتیں غیر متناسب طور پر طویل مدتی توانائی ذخیرہ کرنے کے نظام کو فائدہ پہنچاتی ہیں۔ یہ پراجیکٹس، زیادہ سیل لاگت والے اجزاء کے ساتھ، توقع سے زیادہ تیزی سے قابل عمل ہو رہے ہیں، لہٰذا طویل مدتی اسٹوریج والی سائٹیں امریکہ اور آسٹریلیا میں گرڈ فریکوئنسی ریگولیشن اور لوڈ شفٹنگ کے لیے ایک سے دو گھنٹے کی بیٹریاں "لیپ فروگنگ" کر رہی ہیں۔
سعودی عرب کا بحیرہ احمر پروجیکٹ، مثال کے طور پر، اب "دنیا کے سب سے بڑے مائیکرو گرڈ" کی میزبانی کرتا ہے - ایک 400 میگاواٹ سولر اور 225 میگاواٹ/1.3 GWh بیٹری انرجی اسٹوریج سسٹم (BESS)۔
سعودی عرب کے پاس 33.5 GWh بیٹریاں چل رہی ہیں، زیر تعمیر ہیں، یا ٹینڈر کی گئی ہیں - یہ سب چار سے پانچ گھنٹے اسٹوریج کی مدت کے ساتھ ہیں - اور اس کے ویژن 2030 توانائی کی حکمت عملی کے تحت مزید 34 GWh کا منصوبہ بنایا گیا ہے۔ اس سے سعودی عرب کو 2026 تک عالمی سطح پر توانائی ذخیرہ کرنے والی سرفہرست پانچ منڈیوں میں شامل کیا جا سکتا ہے۔ مراکش سے لے کر متحدہ عرب امارات تک مشرق وسطیٰ اور شمالی افریقہ (MENA) سن بیلٹ میں اسی طرح کی حرکیات کا امکان ہے، جو خطے کو صاف توانائی کے برآمد کنندہ کے طور پر پوزیشن میں لاتا ہے اور ترقی کی رفتار کی بدولت یہ سب پیشین گوئی کرنے والوں کے ریڈار کے نیچے ہے۔
مقامی اور عالمی
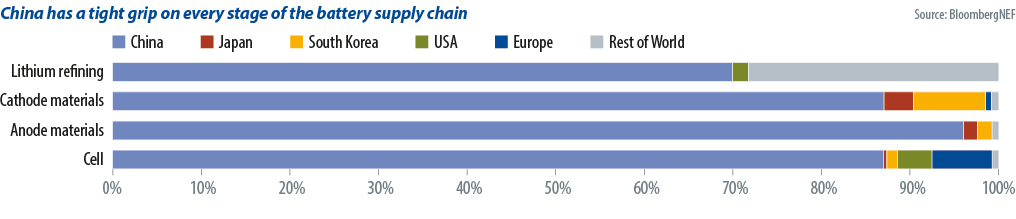
امید افزا رجحانات کے باوجود، بیٹری کی فراہمی کی زنجیریں چین کے زیر تسلط ہیں۔ علاقائی سپلائی چین کو آگے بڑھانے کی کوششوں نے بڑی حد تک مقابلہ کرنے کے لیے جدوجہد کی ہے۔ برطانیہ میں برٹش وولٹ کا خاتمہ اور یورپی یونین میں نارتھ وولٹ کے دیوالیہ پن سے تحفظ کی فائلنگ واضح مثالیں ہیں۔ اس نے زیادہ تحفظ پسند دنیا کے درمیان بیٹری سپلائی چین کی کوششوں کو روکا نہیں ہے۔
امریکی افراط زر میں کمی کے قانون نے مقامی BESS مینوفیکچرنگ کو ترغیب دی اور چینی مصنوعات پر درآمدی محصولات کا مقصد ملازمتیں پیدا کرنا اور درآمدات پر انحصار کم کرنا ہے۔ ان اقدامات سے گرڈ پیمانے پر توانائی کے ذخیرہ کرنے اور ای وی کو آہستہ آہستہ اپنانے کا خطرہ ہے، تاہم، زیادہ قریب المدتی اخراجات کی وجہ سے۔
چین نے منہ توڑ جواب دیا ہے۔ایک منصوبہکیتھوڈ اور اینوڈ پروڈکشن آلات کے ساتھ ساتھ لیتھیم نکالنے اور ریفائنمنٹ ٹیکنالوجی کی برآمد پر پابندی لگانا۔ یہاں تک کہ اگر ESS اور بیٹری سیل مینوفیکچرنگ کو مقامی بنایا گیا ہے، تب بھی خام مال چین میں مرکوز رہے گا، جو رکاوٹ کو اوپر کی طرف لے جائے گا۔
2025 میں، عالمی توانائی ذخیرہ کرنے والی مارکیٹ دو حصوں میں تقسیم ہو سکتی ہے۔ تحفظ پسند مارکیٹیں جیسے کہ ریاستہائے متحدہ، بھارت، اور MENA روزگار کے مواقع پیدا کرنے کے لیے مقامی سپلائی چین کو ترجیح دیں گے جبکہ گلوبل ساؤتھ سستی اور اقتصادی ترقی کو بڑھانے کے لیے ٹیرف سے پاک درآمدات پر توجہ مرکوز کرے گا۔
یہ متحرک تاریخی عالمگیریت کی بحثوں کی بازگشت ہے جیسے کہ 1800 کی دہائی کے کارن لاز۔ توانائی کے ذخیرے کے شعبے کو تجارت سے چلنے والی جدت اور معاشی عدم مساوات کے خطرات اور ملازمت کی نقل مکانی کے درمیان اسی طرح کے تناؤ کا سامنا ہے۔
آگے کا راستہ
اس لیے سال 2025 توانائی ذخیرہ کرنے کی صنعت کے لیے ایک اور موڑ کا نشان بنائے گا۔ چونکہ تکنیکی ترقی اور گرتی ہوئی لاگتیں اپنانے میں تیزی لاتی ہیں اور طویل مدتی اسٹوریج کو آگے لاتی ہیں، نیز 100% قابل تجدید گرڈ کی فزیبلٹی، مارکیٹیں تیزی سے اپنے توانائی کے مناظر کو نئے سرے سے متعین کرنے کے لیے تیار ہو رہی ہیں۔ سپلائی چین کے غلبہ کی عالمی دوڑ اس بات کی نشاندہی کرتی ہے کہ کس طرح توانائی کا ذخیرہ اب صرف ایک معاون ٹیکنالوجی نہیں ہے، بلکہ توانائی کی منتقلی کا ایک مرکزی ستون ہے۔
عالمی سپلائی چینز کی تقسیم، تحفظ پسند پالیسیوں کی وجہ سے، توانائی کی مساوات اور جدت کے بارے میں اہم سوالات کو جنم دیتی ہے۔ کیا لوکلائزڈ مینوفیکچرنگ میں لچک پیدا ہو جائے گی یا یہ ان منڈیوں میں پیش رفت کو سست کر دے گی جو سستی درآمدات پر منحصر ہیں اور صرف "چوک پوائنٹ" کو مزید اوپر کی طرف منتقل کر دیں گے؟
ان حرکیات کو نیویگیٹ کرنے میں، توانائی کے ذخیرہ کرنے کا شعبہ پاور اکانومی سے زیادہ کام کرنے کی صلاحیت رکھتا ہے - یہ ایک نظیر قائم کر سکتا ہے کہ کس طرح صنعتیں عالمی چیلنجوں کے مقابلہ میں مسابقت، تعاون اور پائیداری میں توازن قائم کر سکتی ہیں۔ آج کیے گئے فیصلے 2025 کے بعد بھی اچھی طرح گونجیں گے، جو نہ صرف توانائی کی منتقلی بلکہ آنے والی دہائیوں کے وسیع تر سماجی و اقتصادی رفتار کو بھی تشکیل دیں گے۔
پوسٹ ٹائم: فروری 18-2025